Giá thuê văn phòng hạng A đạt 48,2 USD/m²/tháng: Nhà đầu tư nên đánh giá hiệu quả dòng tiền ra sao?
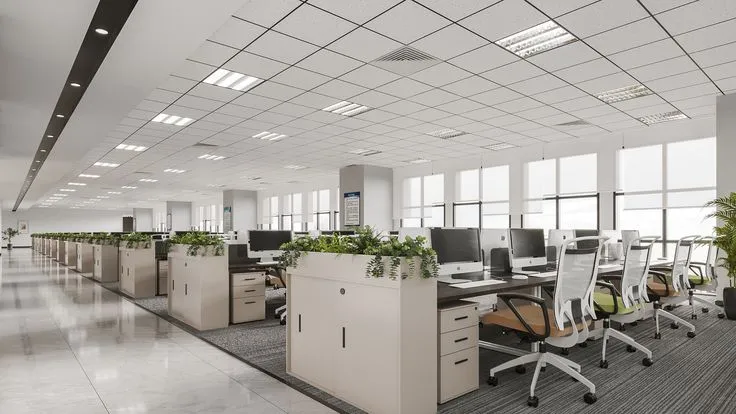
Thị trường văn phòng hạng A tại TP.HCM tiếp tục thu hút sự quan tâm của nhà đầu tư nhờ vị trí chiến lược, chất lượng công trình và khả năng tạo doanh thu từ hoạt động cho thuê. Theo số liệu thị trường quý III/2026 của NAI Vietnam, giá thuê văn phòng hạng A tại TP.HCM đạt bình quân 48,2 USD/m²/tháng. Tuy nhiên, mức giá thuê cao không đồng nghĩa với lợi nhuận đầu tư cao. Để đánh giá chất lượng tài sản, nhà đầu tư cần xem xét doanh thu thực tế, tỷ lệ lấp đầy, chi phí vận hành và khả năng duy trì dòng tiền dài hạn.
1. Giá thuê 48,2 USD/m²/tháng phản ánh điều gì?
Giá thuê là một trong những chỉ số quan trọng phản ánh sức cạnh tranh của bất động sản văn phòng.
Mức giá 48,2 USD/m²/tháng cung cấp cơ sở tham khảo khi đánh giá khả năng tạo doanh thu của các tòa nhà hạng A. Tuy nhiên, giá thuê bình quân thị trường không nhất thiết là mức giá thực nhận của từng tài sản.
Doanh thu còn phụ thuộc vào diện tích cho thuê, tỷ lệ lấp đầy, thời gian miễn tiền thuê và các ưu đãi dành cho khách thuê.
Vì vậy, nhà đầu tư cần phân biệt giữa giá thuê niêm yết và doanh thu thực tế từ hợp đồng.
2. Tỷ lệ lấp đầy quyết định doanh thu thực tế
Một tòa nhà có giá thuê cao nhưng nhiều diện tích trống có thể tạo dòng tiền thấp hơn tài sản có mức thuê vừa phải nhưng tỷ lệ lấp đầy ổn định.
Giả sử một tòa nhà có 5.000 m² diện tích cho thuê, mức giá 48,2 USD/m²/tháng và tỷ lệ lấp đầy 86,2%.
Doanh thu cho thuê lý thuyết trong một năm là:
5.000 × 48,2 × 12 = 2.892.000 USD.
Khi tính theo tỷ lệ lấp đầy 86,2%, doanh thu cho thuê ước tính đạt:
2.892.000 × 86,2% = 2.493.000 USD/năm, sau khi làm tròn.
Đây là ví dụ minh họa, chưa tính ưu đãi thuê, thời gian trống giữa các hợp đồng và những khoản điều chỉnh doanh thu khác.
3. Thu nhập vận hành ròng phản ánh chất lượng tài sản
Doanh thu cho thuê không phải toàn bộ lợi nhuận mà nhà đầu tư nhận được.
Một tòa nhà văn phòng còn phát sinh chi phí bảo trì, quản lý, bảo hiểm, tiện ích và các khoản vận hành khác.
Để đánh giá hiệu quả khai thác, nhà đầu tư có thể sử dụng thu nhập vận hành ròng (NOI).
NOI = Tổng doanh thu vận hành – Chi phí vận hành.
Chỉ số này phản ánh thu nhập từ hoạt động của tài sản trước chi phí vay vốn, thuế thu nhập và các khoản đầu tư cải tạo lớn.
Một tòa nhà có NOI ổn định thường có nền tảng tốt hơn để duy trì dòng tiền và hỗ trợ định giá bất động sản.
4. Đánh giá dòng tiền cùng chi phí đầu tư và tỷ suất vốn hóa
Bên cạnh NOI, nhà đầu tư cần xem xét giá mua tài sản và tỷ suất vốn hóa.
Tỷ suất vốn hóa = NOI hằng năm / Giá trị bất động sản × 100%.
Ví dụ, một tòa nhà được định giá 200 tỷ đồng và tạo NOI 12 tỷ đồng/năm sẽ có tỷ suất vốn hóa 6%.
Tuy nhiên, tỷ suất vốn hóa cao không mặc nhiên đồng nghĩa với khoản đầu tư tốt hơn, bởi mức lợi nhuận kỳ vọng còn gắn với rủi ro vị trí, chất lượng khách thuê và tình trạng công trình.
Đồng thời, cần đánh giá dòng tiền ròng sau chi phí vay, trả nợ gốc và chi phí đầu tư cải tạo, thay vì chỉ dựa vào NOI.
Góc nhìn nhà đầu tư: Dòng tiền quan trọng hơn giá thuê đơn lẻ
Mức giá thuê 48,2 USD/m²/tháng là một chỉ báo đáng chú ý về thị trường văn phòng hạng A tại TP.HCM. Tuy nhiên, hiệu quả đầu tư không thể được xác định chỉ từ giá thuê bình quân.
Nhà đầu tư cần kết hợp giá thuê thực nhận, tỷ lệ lấp đầy, chi phí vận hành, NOI, tỷ suất vốn hóa và nhu cầu đầu tư cải tạo để đánh giá toàn diện chất lượng tài sản.
Trong dài hạn, một tòa nhà có khả năng duy trì khách thuê, kiểm soát chi phí và tạo dòng tiền ổn định sẽ có nền tảng thuận lợi hơn để bảo vệ và gia tăng giá trị bất động sản.
Bài viết liên quan
 Công suất phòng khách sạn TP.HCM đạt 80% trong quý I/2026: Động lực nào hỗ trợ thị trường lưu trú?2026年10月19日
 Văn phòng hạng A tại TP.HCM đạt tỷ lệ lấp đầy 86,2%: Chất lượng tài sản đang quyết định sức cạnh tranh2026年10月16日
 Từ mặt bằng đến điểm đến: Vì sao trải nghiệm đang định hình lại bất động sản bán lẻ?2026年10月16日